Hidrógeno en Europa: por qué el coste de 5,70 €/kg choca con el techo de precio industrial
El coste europeo del hidrógeno a 5,70 €/kg supera el techo que la industria puede pagar en calor, amoníaco y hierro.
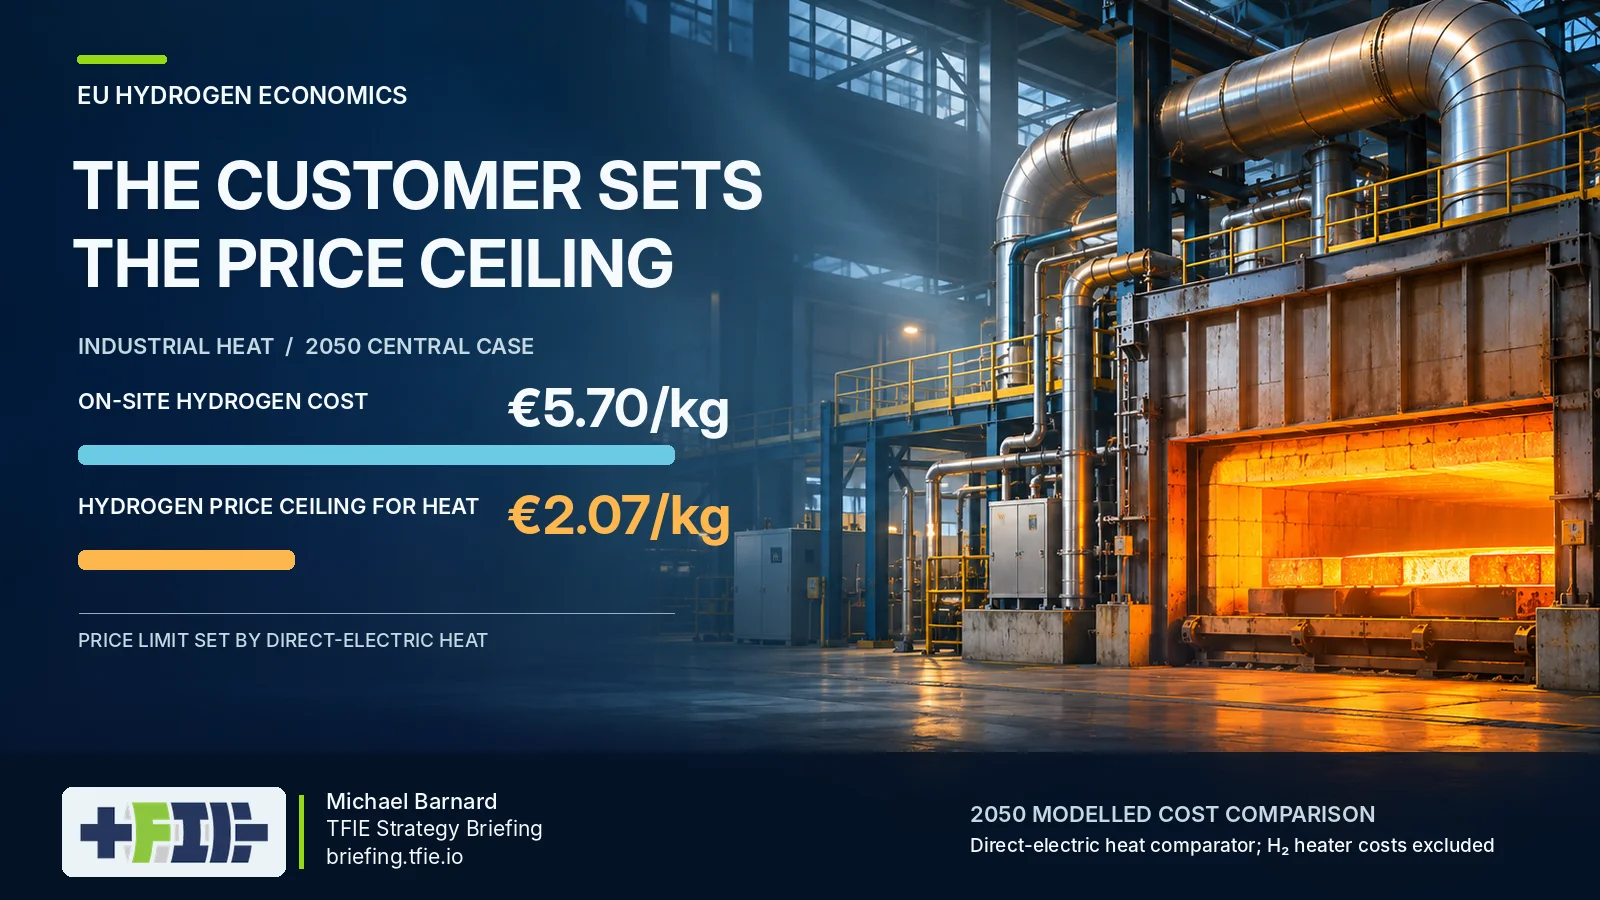
Los planes europeos de hidrógeno industrial afrontan un problema de demanda ligado al precio máximo que sus compradores pueden asumir. Una fábrica no puede mantener la competitividad pagando la tarifa que una nueva planta de hidrógeno necesite para amortizar su inversión, ya que su límite real viene marcado por el coste de fabricar el mismo producto o generar el mismo calor útil mediante una tecnología alternativa.
Según un análisis publicado por Michael Barnard en CleanTechnica a partir de su evaluación europea del hidrógeno y del informe TFIE Strategy Briefing, el escenario central de producción in situ para 2050 sitúa el coste en 5,70 €/kg. Esa cifra parte de una electricidad a 60 €/MWh y un consumo de 53 kWh por kilogramo de hidrógeno —lo que supone 3,18 €/kg solo en energía eléctrica—, a los que se suman electrolizadores, recuperación de capital, mantenimiento, reemplazo de pilas, agua y otros costes de planta.
El choque entre el coste de suministro y el calor industrial
Cuando el hidrógeno se emplea como combustible para calor de proceso, la brecha frente a la electrificación directa resulta especialmente pronunciada. Con una eficiencia térmica del 94 %, entregar 1 MWh de calor útil exige alrededor de 31,9 kg de hidrógeno, lo que eleva la factura del combustible a 182 €/MWh antes de contar quemadores, mantenimiento y otros equipos.
En la comparación central para 2050 del modelo de TFIE, la calefacción eléctrica directa fija un techo de precio para el hidrógeno de 2,07 €/kg, nivel al que ese mismo calor costaría unos 66 €/MWh. De este modo, el caso base de suministro excede en 3,63 €/kg el precio de entrada competitivo para el cliente industrial.
Este desfase funciona como una prueba comercial para los inversores antes de financiar nueva capacidad. Reducir el coste de producción de 7 a 5 euros por kilogramo aporta poco valor si el comprador solo puede asumir 2 euros, por lo que los objetivos de coste carecen de sentido sin un techo de precio de mercado equivalente.
La visión de la AIE y los techos por sector industrial
El análisis Global Hydrogen Review 2026 de la Agencia Internacional de la Energía (AIE) ya incorpora la aceptabilidad de costes para el cliente en un horizonte a 2035. En la mayoría de sus comparativas por sector y región, la AIE concluye que los precios máximos aceptables se sitúan por debajo de los 2 dólares estadounidenses por kilogramo sin apoyo regulatorio, e incluso arrojan valores negativos frente a procesos siderúrgicos existentes.
En Europa, el modelo de TFIE para 2050 desglosa estos límites según la alternativa tecnológica disponible en cada industria pesada. En el caso del amoníaco —imprescindible para fertilizantes y químicos industriales—, la decisión real del comprador es dónde producirlo y si conviene fabricarlo localmente frente a las importaciones de amoníaco verde.
La siderurgia presenta una disyuntiva similar entre rutas de suministro. La competitividad del hidrógeno europeo depende de si compite contra hierro reducido o briqueteado en caliente importado, contra procesos electroquímicos europeos o frente al reciclaje de chatarra cuando esta alcanza la calidad de acero requerida.
| Aplicación industrial (horizonte 2050) | Alternativa de referencia | Techo de precio del hidrógeno |
|---|---|---|
| Calor de proceso industrial | Calefacción eléctrica directa | 2,07 €/kg |
| Amoníaco verde en Europa | Amoníaco verde importado | 2,62–4,00 €/kg |
| Siderurgia (reducción directa) | Hierro reducido o briqueteado importado | 2,28–4,45 €/kg |
| Siderurgia (ruta eléctrica) | Proceso electroquímico europeo | ~1,43 €/kg |
| Acero con disponibilidad de chatarra | Horno eléctrico con chatarra adecuada | < 0 €/kg (inviable incluso gratis) |
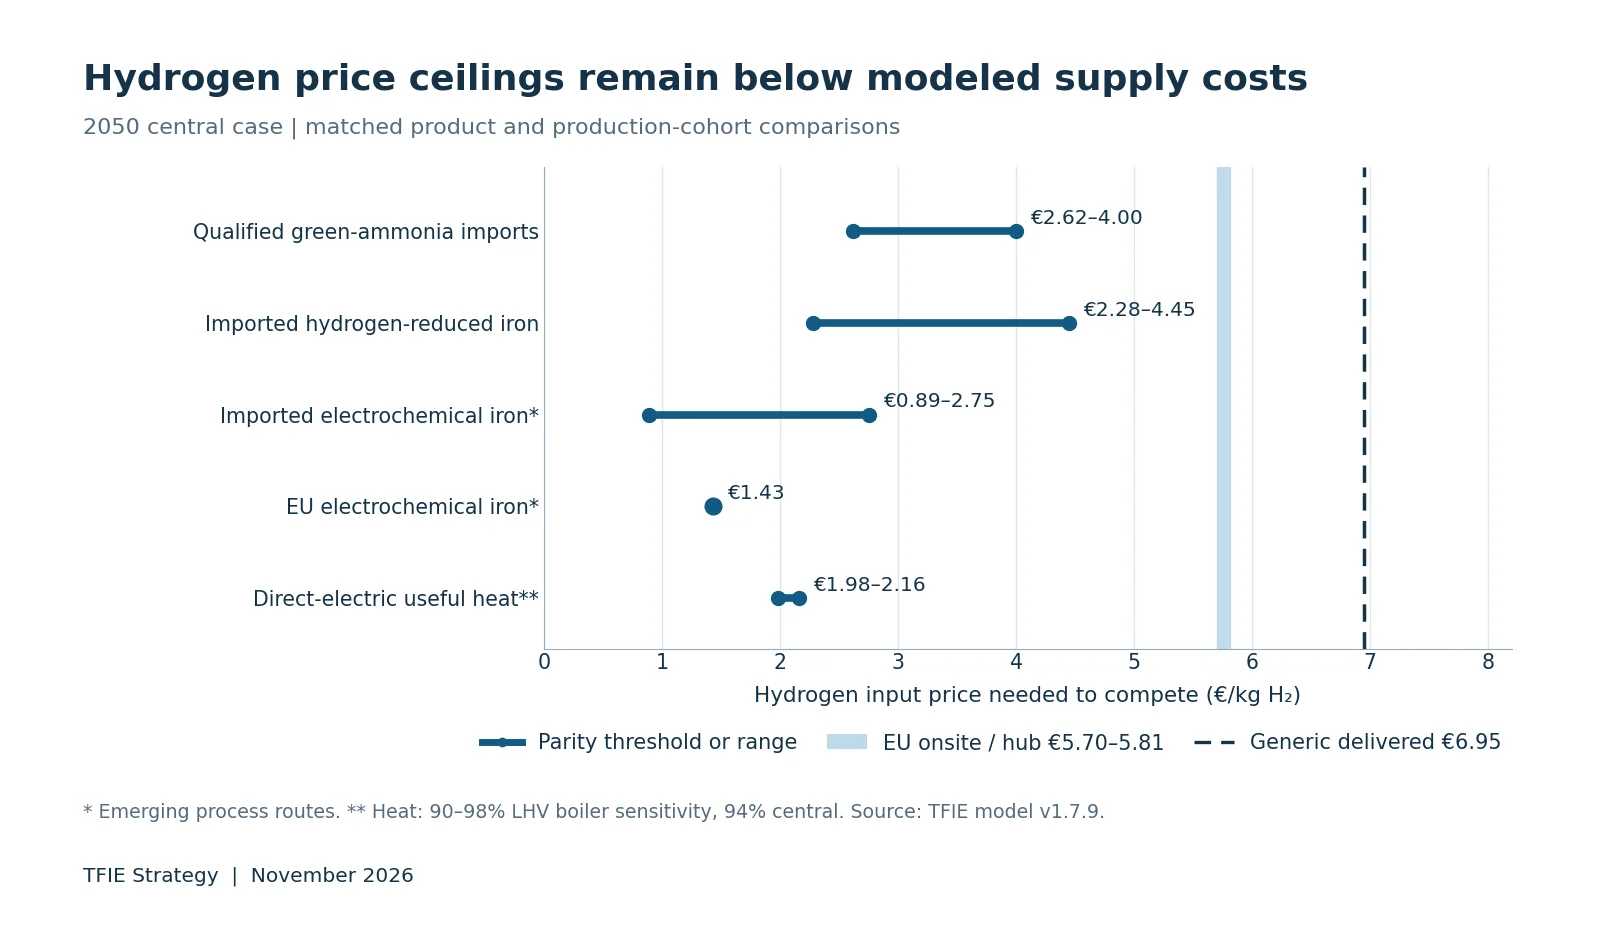
Aunque la madurez comercial del hierro electroquímico, la integración industrial y los requisitos de calidad del acero influyen en estas comparativas, las alternativas existentes impiden que los proveedores ignoren los límites de pago del cliente. Además, conviene distinguir el uso del hidrógeno como reactivo químico —donde la molécula puede ser necesaria— de su quema para generar calor, pues fabricar hidrógeno con electricidad para quemarlo después añade pérdidas de conversión y costes en sistemas de combustión.
Escenarios de suministro frente a la realidad del mercado
El estudio de TFIE también delimita distintos casos de suministro para 2050 que muestran cómo los costes logísticos y eléctricos modifican la viabilidad de cada proyecto. Incluso en el escenario más favorable, con electricidad muy barata, el hidrógeno logra superar algunos umbrales industriales pero sigue quedando fuera de otros.
| Caso de suministro modelado (2050) | Condiciones principales | Coste estimado |
|---|---|---|
| Producción central in situ | Electricidad a 60 €/MWh (53 kWh/kg) | 5,70 €/kg |
| Producción in situ con entrega | Escenario central más margen genérico de transporte | 6,95 €/kg |
| Red de hub y gasoducto | Configuración específica de infraestructura compartida | 5,81 €/kg |
| Escenario favorable 2050 | Electricidad a 28 €/MWh y entrega especificada | 3,46 €/kg |
Regulación, capacidad comprometida y criterio para inversores
Las políticas públicas pueden crear demanda donde los precios de mercado no alcanzan a sostenerla mediante precios al carbono, mandatos de compra, subsidios o contratos por diferencia de carbono. No obstante, el análisis de TFIE subraya que los gobiernos deberían transparentar la prima pagada, quién la financia y la duración de los contratos, en lugar de presentar una compra regulada como demanda competitiva.
Los datos de seguimiento del mercado de la Agencia de la Unión Europea para la Cooperación de los Reguladores de la Energía (ACER) reflejan ese peso regulatorio. En noviembre de 2026, ACER contabilizó 4,2 GW de capacidad de electrolizadores comprometida —entre plantas operativas, en construcción y con decisión final de inversión—, de los cuales cerca del 49 % correspondía al sector del refino, impulsado por los mandatos de combustibles renovables.
Para las entidades financieras, la implicación es directa: una planta proyectada a 5 €/kg carece de caso de negocio si su comprador solo puede pagar 3 €/kg, y un memorando de entendimiento no cierra una brecha de 2 €/kg. Tanto la contratación industrial como la pública deben partir del producto final y calcular el techo de precio de la mejor alternativa elegible antes de comprometer capital en electrolizadores, gasoductos o metas de capacidad.
Fuente: CleanTechnica