Unión Europea: el acuerdo franco-alemán amenaza casi el 90 % de la producción de baterías
Un análisis de T&E advierte que diluir el Industrial Accelerator Act y las metas de CO₂ cedería a China la cadena europea de baterías.
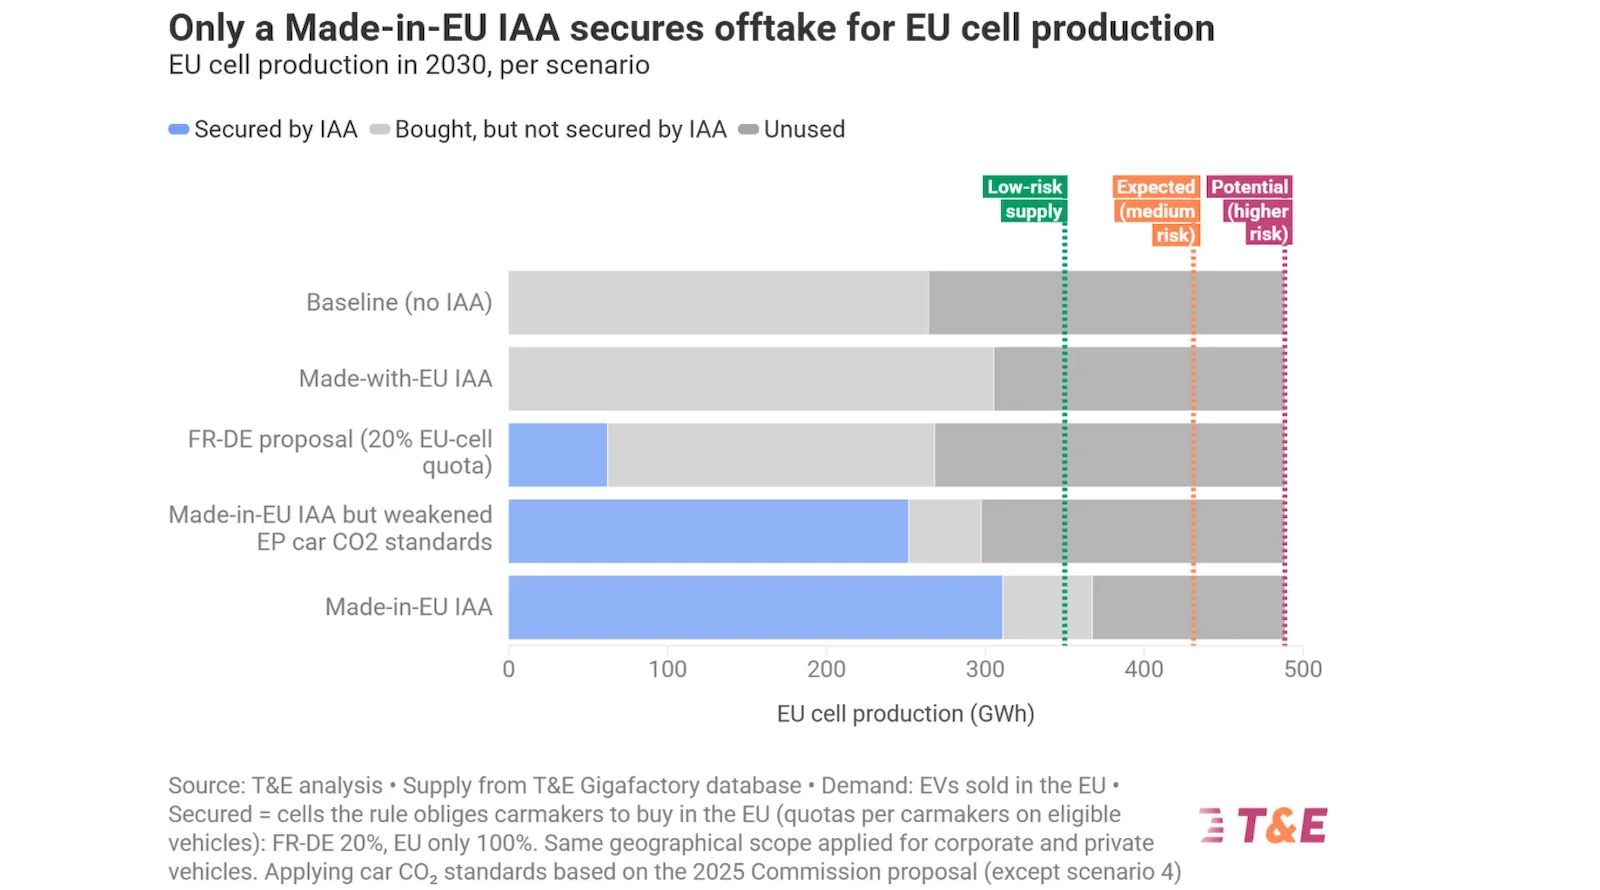
La industria europea de baterías afronta una encrucijada regulatoria que podría comprometer la mayor parte de su capacidad industrial planificada para el final de la década. Según un informe de la organización Transport & Environment (T&E) publicado en CleanTechnica, el acuerdo automotriz franco-alemán firmado el 16 de octubre de 2026 aseguraría apenas el 13 % de la producción de celdas prevista en Europa para 2030.
Un análisis complementario de T&E difundido igualmente por CleanTechnica advierte que debilitar los requisitos de contenido local del Industrial Accelerator Act (IAA), junto con la flexibilización de las normas de emisiones de CO₂, facilitaría que competidores extranjeros —especialmente China— absorban la cadena de valor europea. La organización recalca que el sector no debe repetir el colapso que sufrió la fabricación de paneles solares en el continente.
Por qué el acuerdo franco-alemán queda por detrás del mercado
El IAA busca orientar los subsidios públicos y los incentivos fiscales corporativos hacia la manufactura europea mediante reglas de origen estrictas. Sin embargo, los umbrales propuestos en el pacto franco-alemán fijan exigencias inferiores a la realidad actual del mercado, donde más del 50 % de las celdas instaladas en vehículos eléctricos vendidos en la Unión Europea (UE) ya se producen en la región.
Esta brecha resulta crítica porque gran parte de la capacidad europea proyectada para 2030 depende de gigafactorías que recién inician su escalado o aún no entran en operación, como Lyten (antes Northvolt) en Suecia, PowerCo Salzgitter en Alemania o Verkor Dunkirk en Francia. Sin una demanda garantizada, estas plantas corren el riesgo de no superar el denominado «valle de la muerte» financiero.
«El acuerdo franco-alemán es un desastre para la industria europea de baterías. Asegurar una cadena de valor europea completa, desde la minería hasta la producción, y los empleos de alto valor que generará, debería ser una prioridad máxima para los líderes europeos. En cambio, están debatiendo hasta dónde debilitar las reglas que asegurarían baterías producidas localmente», señaló Franziska Grüning, responsable de Materias Primas en T&E.
Impacto en celdas, cátodos y normas de emisiones de CO₂
Más allá de las cuotas del acuerdo bilateral, T&E identifica dos factores adicionales que erosionan la demanda industrial: la ampliación geográfica hacia socios con acuerdos de libre comercio (FTA) bajo un enfoque Made-with-EU y la propuesta aprobada en noviembre de 2026 por la comisión competente del Parlamento Europeo para relajar los estándares de CO₂ en automóviles. La siguiente tabla resume el impacto proyectado de cada escenario sobre la cadena europea:
| Escenario o medida evaluada | Cuota o alcance clave | Impacto en demanda y capacidad europea | Equivalencia industrial |
|---|---|---|---|
| Acuerdo franco-alemán (2028-2029) | 10 % de celdas en la UE | Fija un piso muy inferior al >50 % actual | Desincentiva nuevas líneas |
| Acuerdo franco-alemán (2030-2031) | 20 % de celdas en la UE | Asegura solo 13 % (62 GWh); 220 GWh sin demanda | 0,9 millones de VE frente a 4,6 millones con IAA estricto |
| Acuerdo franco-alemán (desde 2032) | 70 % de celdas en la UE | Cubre apenas el 45 % de la capacidad potencial | Insuficiente para escalar el sector |
| Alcance amplio Made-with-EU (2030) | Inclusión de socios FTA | Riesgo de fuga de 100 GWh en celdas y 250 GWh en CAM | ~1,5 millones de VE desplazados al exterior |
| Flexibilización de CO₂ (2027-2032) | Propuesta parlamentaria | Recorte de 247 GWh en demanda de celdas | ~3,7 millones de VE (3x capacidad anual de LG ES Polonia) |
Incluso un esquema intermedio limitado a «socios de confianza» dejaría sin comprador a un tercio del suministro potencial de celdas y a cerca del 30 % del material activo catódico (CAM) europeo, porcentaje que escalaría al 50 % con un alcance extendido.
El eslabón midstream: CAM, precursores y costo de relocalización
El análisis subraya que el segmento intermedio (midstream) —integrado por el CAM y sus precursores (pCAM)— constituye el punto más vulnerable de Europa frente a posibles disrupciones o controles de exportación desde China. A diferencia de la visión pesimista de algunos fabricantes, T&E sostiene que cumplir los requisitos de CAM bajo un esquema estricto Made-in-EU es viable técnica y comercialmente para 2030, apoyándose solo de forma puntual en socios de confianza para cubrir 33 GWh equivalentes en celdas.
A partir de 2032, la capacidad europea podría abastecer por completo a los vehículos acogidos a esquemas de apoyo: un IAA estricto generaría 323 GWh de demanda adicional de CAM —equivalente a seis plantas medianas— para alcanzar 407 GWh y asegurar el 94 % de la oferta regional prevista. Para consolidar la inversión en refinado y reciclaje mediante una Decisión Final de Inversión (FID), la organización propone exigir un 28 % de pCAM europeo en 2032 sobre el total de ventas de flota de cada fabricante.
Según las estimaciones del informe, el onshoring completo de CAM y pCAM añadiría apenas 10,6 dólares/kWh en baterías NMC (níquel-manganeso-cobalto) y 6,5 dólares/kWh en química LFP (litio-ferrofosfato). T&E describe este margen como una prima de soberanía temporal que disminuirá conforme madure la cadena de suministro continental.
Las cinco exigencias para blindar el Industrial Accelerator Act
Para evitar que los fondos públicos terminen financiando vehículos importados con baterías chinas —riesgo que se agrava si el mecanismo fleet booster rebaja su umbral de cumplimiento por debajo del 85 %—, T&E plantea cinco ajustes inmediatos al diseño legislativo:
- Rechazar la propuesta de baterías del acuerdo franco-alemán, al considerarla incapaz de generar demanda adicional.
- Preservar el calendario de la Comisión Europea, manteniendo metas de celdas para 2027-2028, CAM para 2030 y el Artículo 13 íntegro para flotas corporativas (~60 % del mercado eléctrico).
- Restringir el alcance geográfico a la UE-27 más el Espacio Económico Europeo (EEE) y el Reino Unido, dada su integración previa mediante el Acuerdo de Comercio y Cooperación (TCA).
- Fijar cuotas mínimas de midstream para 2032, con al menos un 20 % en pCAM, un 10 % en material activo anódico (AAM) y un 20 % para litio, níquel, cobalto y grafito.
- Blindar las metas de CO₂ y el fleet booster, rechazando cualquier umbral de cumplimiento inferior al 85 % a nivel de flota.
Fuente: CleanTechnica | CleanTechnica